

 ספקי חשמל


 אנרגיה סולארית


 עמדות טעינה


 אנרגיית גז
יצרני החשמל הפרטיים: פער מדאיג בין הביקוש לחשמל לבין תוכניות הממשלה
תחזית של פורום יצרני החשמל הפרטיים חושפת: בתוך 15 שנה הביקוש לחשמל בישראל יזנק בכמעט 100%, בעקבות מהפכת הבינה המלאכותית והרכבים החשמליים. בזמן שהעולם מתמודד עם צווארי בקבוק דומים, בישראל מתריעים מפני פער מדאיג בין קצב הבנייה לתוכניות הרשמיות
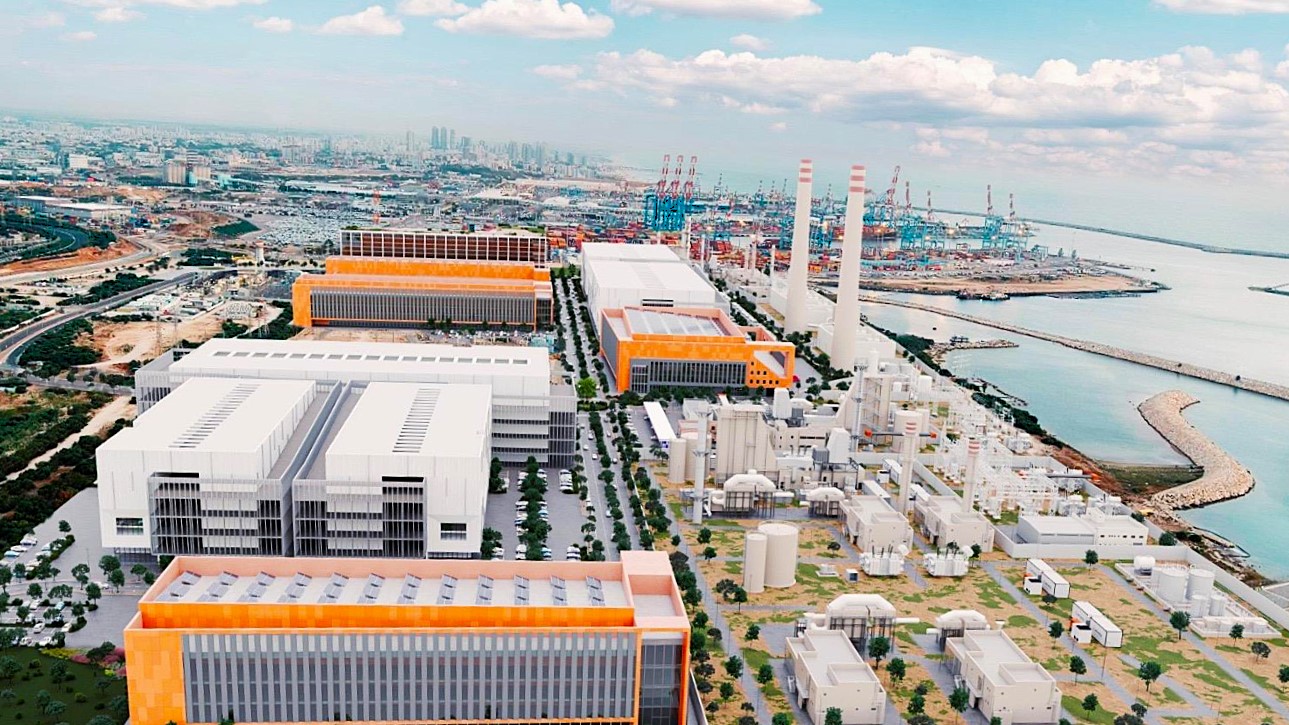
תחנת הכוח אשכול של דליה אנרגיות, תוכנית ההרחבה. הדמיה: דליה אנרגיות
מחשבון השוואת ספקי חשמל
משק החשמל המקומי מתקרב לנקודת רתיחה. תחזית מקיפה שהוכנה על ידי פירמת BDO עבור פורום יצרני החשמל הפרטיים משרטטת תמונה דרמטית: הביקוש לחשמל במונחי ייצור צפוי לזנק מ-81.4 מיליארד קוט"ש ב-2025 ל-150.7 מיליארד קוט"ש ב-2040 – גידול שנתי ממוצע של 4.2%. המשמעות המעשית היא כמעט הכפלה של היקף ייצור החשמל הדרוש למדינת ישראל בתוך עשור וחצי בלבד.
הגורם המרכזי שמטלטל את התחזיות המסורתיות אינו רק הגידול הטבעי באוכלוסייה, אלא התלכדות של שני כוחות טכנולוגיים: מהפכת הבינה המלאכותית (AI) והמעבר המואץ לרכב חשמלי.
לפי הדו"ח, צריכת החשמל של חוות שרתים בישראל תזנק מ-0.8 מיליארד קוט"ש בלבד ב-2025 ל-7 מיליארד ב-2030, ותגיע ל-18 מיליארד קוט"ש ב-2040 – נתח שיעמוד על כ-12% מכלל הצריכה במשק. במקביל, ענף התחבורה יהפוך לזללן אנרגיה כבד: מ-1.5 מיליארד קוט"ש כיום ל-17.1 מיליארד קוט"ש ב-2040, כאשר לפי התחזית יותר ממחצית מכלי הרכב הפרטיים בארץ יהיו חשמליים כבר ב-2035. לכך מתווספת העלייה המתמדת בפעילות מתקני ההתפלה ומשק המים, שצפויים להגדיל את צריכתם מ-4.8 מיליארד קוט"ש לכ-7.8 מיליארד קוט"ש ב-2040.
קרן ברק, יו"ר פורום יצרני חשמל פרטי מגז טבעי ומימן. צילום יאיר שגיא
האתגר הישראלי אינו ייחודי, אך הוא מתרחש בתנאים של "אי אנרגטי" מבודד. בעולם כולו מתחוללת מלחמת חורמה על כושר ייצור. בארצות הברית חברות טכנולוגיה חותמות על חוזים ישירים לרכישת חשמל מתחנות כוח ייעודיות, והביקוש למרכזי נתונים צפוי להכפיל את עצמו עד סוף העשור. באירופה מתמודדות הרשתות הישנות עם עומסי ענק בעקבות שילוב מרכזי מחשוב לצד יעדי פליטות מחמירים מה שמביא למירוץ למציאת פתרונות הן באנרגיות המתחדשות והן בהפעלה מחדש של תחנות כוח גרעיניות או מסורתיות.
גם סין מקדמת במקביל הקמת עשרות תחנות כוח גרעיניות וחוות סולאריות ענקיות כדי לתמוך בייצור שבבים, רכבים חשמליים ומחשוב-על. בהודו, הצמיחה הכלכלית המהירה והתיעוש הדוחפים את רשת החשמל לקצה מחייבים תוספת הספק חסרת תקדים כולל הפעלה של תחנות כוח מבוססות פחם וגז במקביל להקמה של תחנות סולאריות.
בישראל, התרחיש המקומי מייצר פער מדאיג במיוחד מול תוכניות הפיתוח הממשלתיות. לפי ניתוח BDO, שיא הביקוש בחורף 2030 יעמוד על כ-19.3 גיגה-ואט, לעומת כ-18.1 גיגה-ואט בלבד בתחזית חברת ניהול המערכת "נגה" – פער של 1.2 גיגה-ואט, שקול להספק של כשתי תחנות כוח גדולות. עד שנת 2040, שיא הביקוש בחורף צפוי לטפס ל-27.6 גיגה-ואט, והפער מול תוכנית הפיתוח יתרחב ל-3.4 גיגה-ואט. עם זאת לא ברור מהיכן נובע ההבדל בין הערכות השונות.
מבחינה היסטורית, משקי אנרגיה התפתחו בגלים ברורים. המהפכה התעשייתית הראשונה נשענה על פחם וקיטור, ואילו המאה ה-20 התאפיינה בביזור צריכה – נפט לתחבורה וחשמל לתאורה ולתעשייה. במשך עשרות שנים התרגלנו למודל מפוצל: שורפים דלק במיכל הרכב וכדי להתחמם, צורכים חשמל משקע הקיר. המאה ה-21 מבצעת מהלך היסטורי של איחוד כלל מקורות האנרגיה לתוך רשת אחת: התחבורה מתחשמלת, החימום הביתי מתחשמל, ועיבוד המידע הדיגיטלי הפך לתעשייה כבדה הצורכת חשמל רציף מסביב לשעון.
המשמעות עבור ישראל על פי הערכת יצרני החשמל הפרטיים, המספקים כיום כ-60% מהחשמל במשק, כי ללא שחרור חסמים בירוקרטיים, עידוד תחרות והרחבה אגרסיבית של כושר הייצור וההולכה, המשק הישראלי יתקשה לעמוד בקצב. אם המדינה לא תיערך לכך כבר כעת במדיניות ארוכת טווח, צוואר הבקבוק האנרגטי עלול לבלום לא רק את כניסת הרכב החשמלי, אלא גם את היכולת של ענף ההייטק הישראלי להוביל את מהפכת ה-AI.
פורום יצרני חשמל פרטי מגז טבעי ומימן מייצג את החברות אשר מפעילות ומייצרות חשמל מגז טבעי ומימן. הפורום מאגד יצרני חשמל פרטיים המספקים למעלה מ-35% מכלל ייצור החשמל בישראל, בהם דליה אנרגיות המפעילה את תחנת הכוח הפרטית הגדולה בישראל צפית, OPC אנרגיה המפעילה את תחנות הכוח OPC רותם ו-OPC חדרה, דוראד אנרגיה שמפעילה את תחנת הכוח דוראד, שיכון ובינוי אנרגיה, זרוע האנרגיה של קבוצת שיכון ובינוי, שמפעילה פרויקטים של תחנות כוח בגז טבעי לצד אנרגיה מתחדשת, פז בית זיקוק אשדוד של פז אנרגיה ועוד.


קראו את חוקי הקהילה שלנו בתנאי השימוש של energya